Federal Reserve im Wandel: US-Notenbank signalisiert Entlastung für den Bankensektor
Die Federal Reserve plant Insider-Berichten zufolge eine deutliche Lockerung der strengen Aufsichtsregeln für große US-Banken. Während Institute niedrigere Bürokratiekosten erwarten, schlagen Experten Alarm wegen möglicher Risiken für das globale Finanzsystem.
Immobiliendarlehen · Live


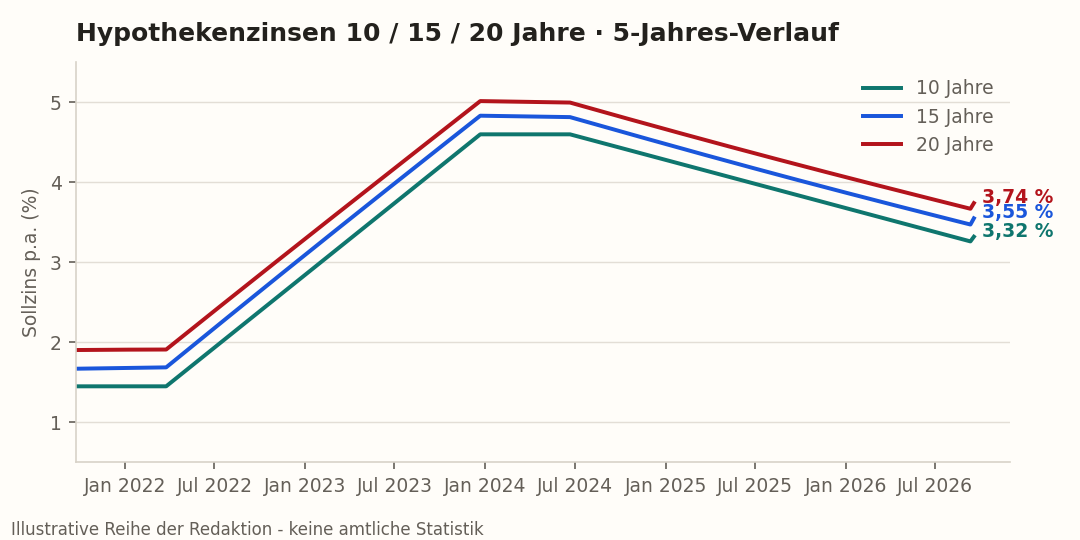
Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Die US-Notenbank Federal Reserve steht offenbar vor einer weitreichenden Kehrtwende in ihrer Regulierungspolitik. - ### Hecho - Das Handelsblatt berichtete am 25.
Die US-Notenbank Federal Reserve steht offenbar vor einer weitreichenden Kehrtwende in ihrer Regulierungspolitik. Wie aus Berichten von Finanzkreisen hervorgeht, plant die Fed, die Schwellenwerte für strenge Bankenregeln anzuheben. Dieser Schritt könnte die Compliance-Kosten für große Kreditinstitute spürbar senken, ruft jedoch umgehend Kritiker auf den Plan, die vor neuen systemischen Risiken warnen.
Das Handelsblatt berichtete am 25. September 2026 unter Berufung auf Insider-Informationen, dass die Federal Reserve an einer Reform der regulatorischen Rahmenbedingungen arbeitet. Konkret sollen die Grenzen angehoben werden, ab denen Kreditinstitute als systemrelevant eingestuft und damit strengeren Eigenkapital- und Liquiditätsvorschriften unterworfen werden. Diese Vorschriften waren in den Jahren nach der globalen Finanzkrise eingeführt worden, um die Stabilität des Bankensektors zu garantieren und kostspielige staatliche Rettungsaktionen zu verhindern. Die von der Fed angedachten Änderungen zielen darauf ab, den bürokratischen Aufwand für mittelgroße und große Banken zu verringern und die Kreditvergabe in der amerikanischen Wirtschaft anzukurbeln.
Der Zeitpunkt dieser Pläne ist kein Zufall. Seit längerer Zeit beklagen Vertreter des US-Bankensektors, dass die strengen Vorschriften der Fed die Wettbewerbsfähigkeit amerikanischer Institute im Vergleich zu europäischen oder asiatischen Mitbewerbern beeinträchtigen. Die Compliance-Kosten sind in den vergangenen Jahren drastisch gestiegen, was insbesondere Regionalbanken und aufstrebende Finanzdienstleister belastet hat. Gleichzeitig argumentieren Befürworter einer Lockerung, dass die heutige Kapitalausstattung der Banken ohnehin deutlich robustere Puffer aufweist als noch vor zwei Jahrzehnten. Die Fed reagiert mit diesen Überlegungen offenbar auf den anhaltenden politischen Druck aus Washington sowie auf die Forderungen der Finanzindustrie, die Wachstumshemmnisse durch übermäßige Regulierung abbauen will. Kritiker, darunter Verbraucherschützer und einige Ökonomen, warnen jedoch davor, dass eine Aufweichung der Standards das Risiko von Fehleinschätzungen im Risikomanagement erhöht.
Die geplanten Änderungen der Federal Reserve werden weitreichende Konsequenzen für verschiedene Marktteilnehmer im In- und Ausland haben. Für die Immobilien- und Kreditmärkte, die von der ImmoKreditZeitung eng beobachtet werden, ergeben sich im kurz- bis mittelfristigen Horizont konkrete Handlungsanweisungen und veränderte Rahmenbedingungen.
Kurzfristig werden große US-Banken eine spürbare Entlastung bei den administrativen Ausgaben verzeichnen. Die Einsparungen im Bereich der regulatorischen Berichterstattung könnten theoretisch dazu genutzt werden, die Eigenkapitalrendite zu steigern oder die Kreditvergabe an Unternehmen und private Häuslebauer auszuweiten. Für Investoren bedeutet dies eine attraktivere Ertragsperspektive im Bankensektor, weshalb entsprechende Aktienkurse nach Bekanntwerden der Pläne bereits positiv reagiert haben.
Mittelfristig bergen die Reformen jedoch erhebliche Gefahren. Sollten die Schwellenwerte so angehoben werden, dass Institute mit riskanten Geschäftsmodellen unterhalb des strengen Radars der Aufsicht operieren, steigt die Wahrscheinlichkeit unvorhergesehener Kreditausfälle. Für Regierungen und Steuerzahler wächst damit mittelbar das Risiko, im Ernstfall wieder als Retter einspringen zu müssen, falls eine unzureichend überwachte Bank ins Straucheln gerät. Auch für den europäischen Bankenmarkt könnte dies Signalwirkung entfalten, da europäische Regulatoren möglicherweise unter Zugzwang geraten, ähnliche Erleichterungen zu prüfen, um die eigene Wettbewerbsfähigkeit zu sichern.
Die Diskussion über die Anpassung der Bankenregulierung in den Vereinigten Staaten berührt den Kern des modernen Finanzkapitalismus und wirft grundsätzliche Fragen über die Balance zwischen Marktdynamik und staatlicher Sicherheitsarchitektur auf. Seit der Finanzkrise des Jahres 2008 galt der Grundsatz, dass eine harte und kompromisslose Aufsicht das einzige verlässliche Mittel ist, um systemische Kettenreaktionen zu verhindern. Die nun durchsickernden Pläne der Federal Reserve signalisieren jedoch eine Abkehr von diesem dogmatischen Ansatz und öffnen die Tür für eine differenziertere, möglicherweise riskantere Betrachtungsweise der Bankenkontrolle. Aus Sicht von Branchenbeobachtern stellt sich vor allem die Frage, wie die Notenbank verhindern will, dass eine Lockerung der Schwellenwerte als Einladung zu aggressivem Risikoverhalten verstanden wird. Die Institute selbst argumentieren seit Jahren, dass die Einheitsregulierung ('One-size-fits-all') der Realität eines diversifizierten Finanzmarktes nicht gerecht wird. Große Regionalbanken, die nach dem Zusammenbruch einiger Institute im Frühjahr 2023 besonders im Fokus standen, könnten von höheren Schwellenwerten massiv profitieren, indem sie ihre operativen Kosten senken und freigesetzte Mittel in digitale Innovationen oder die Kreditvergabe investieren. Dennoch bleibt das Dilemma ungelöst: Jede Deregulierung, die den administrativen Druck mindert, erhöht gleichzeitig die statistische Wahrscheinlichkeit, dass fundamentale Risiken im Bilanzwerk der Banken übersehen werden. Für die US-Wirtschaft bedeutet dies eine Gratwanderung zwischen der Förderung von Wachstum und Kreditverfügbarkeit auf der einen und der Wahrung der langfristigen Finanzstabilität auf der anderen Seite. Ökonomen weisen darauf hin, dass die Kreditvergabestandards im Immobiliensektor genau beobachtet werden müssen, da eine exzessive Lockerung der Eigenkapitalregeln dort schnell zu neuen Spekulationsblasen führen kann. ImmoKreditZeitung wird diesen Prozess weiterhin eng begleiten und analysieren, wie sich die neuen Vorgaben konkret auf die Refinanzierungskosten von Bauherren und Unternehmen auswirken.
Quellen
- Handelsblatt — Federal Reserve: US-Notenbank plant offenbar Lockerung der Aufsichtsregeln für Banken (2026-09-25)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#federal#reserve#wandel#notenbank#signalisiert#entlastung