Entspannung auf dem Wohnungsmarkt: Warum die Immobilienpreise in Deutschland langsamer steigen
Die Phase rasanter Preissteigerungen auf dem deutschen Immobilienmarkt scheint vorerst vorbei zu sein. Aktuellen Berichten zufolge wachsen die Preise für Häuser und Wohnungen nur noch moderat, während Eigentumswohnungen in den Metropolen sogar rückläufige Tendenzen zeigen. Ein genauer Blick auf die aktuelle Marktlage verdeutlicht die Ursachen und die weitreichenden Konsequenzen für Käufer, Unternehmen und die Politik.
Immobiliendarlehen · Live


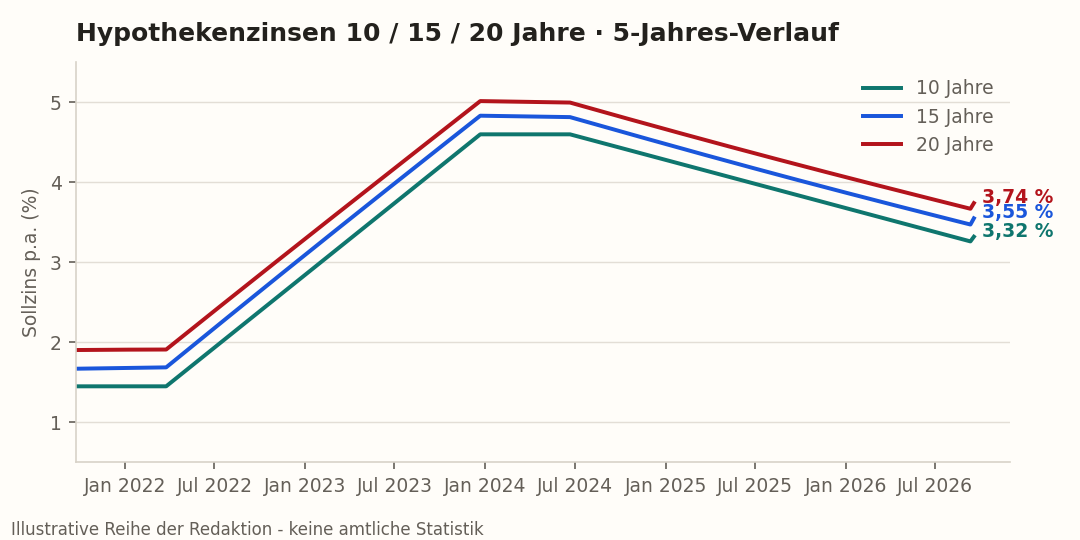
Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Immobilienpreise in Deutschland steigen nicht mehr so stark. - Diese Entwicklung markiert eine deutliche Zäsur für den gesamten Immobiliensektor. - Um die aktuelle Situation richtig einzuordnen, ist eine trennscharfe Unterscheidung zwischen harten Fakten und analytischer Einordnung unerlässlich.
Immobilienpreise in Deutschland steigen nicht mehr so stark. Nach jahrelanger dynamischer Preisentwicklung, die viele Kaufinteressenten an ihre finanziellen Grenzen brachte, zeigt der deutsche Immobilienmarkt spürbare Anzeichen einer Beruhigung. Laut aktuellen Berichten, unter anderem vom Handelsblatt im September 2026, wachsen die Preise für Häuser und Wohnungen zwar weiterhin, allerdings vollzieht sich dieser Prozess deutlich langsamer als in den vorangegangenen Jahren. Besonders bemerkenswert ist die Entwicklung in den größten deutschen Metropolen, wo die Preise für Eigentumswohnungen zuletzt sogar rückläufig waren.
Diese Entwicklung markiert eine deutliche Zäsur für den gesamten Immobiliensektor. Lange Zeit schien der Markt nur eine Richtung zu kennen: nach oben. Hohe Nachfrage, niedrige Zinsen und ein knappes Angebot trieben die Bewertungen in astronomische Höhen. Nun sorgt eine Kombination aus veränderten makroökonomischen Rahmenbedingungen und einer Neubewertung von Risiken durch Käufer und Investoren für eine Normalisierung. Die Dynamik hat spürbar nachgelassen, was den Markt vor neue Herausforderungen stellt.
Um die aktuelle Situation richtig einzuordnen, ist eine trennscharfe Unterscheidung zwischen harten Fakten und analytischer Einordnung unerlässlich. Der fundamentale Fakt lautet, dass die statistischen Erhebungen für den deutschen Wohnimmobilienmarkt im Spätsommer 2026 ein deutlich gedämpftes Wachstum ausweisen. Während ländliche Regionen teilweise noch stabile oder leicht positive Wachstumsraten verzeichnen, zeigen die Daten für die sieben großen Metropolen Berlin, Hamburg, München, Köln, Frankfurt am Main, Stuttgart und Düsseldorf bei Eigentumswohnungen erstmals seit langer Zeit wieder sinkende beziehungsweise stagnierende Preiskorridore.
Analytisch betrachtet lässt sich dieser Trend auf mehrere Kernfaktoren zurückführen. Zum einen haben sich die Finanzierungsbedingungen durch das Zinsniveau der letzten Jahre strukturell gewandelt. Die Zeiten billigen Baugeld-Krediten sind vorbei, was die maximale Verschuldungskapazität privater Haushalte drastisch reduziert hat. Zum anderen hat sich eine spürbare Abwartehaltung im Markt etabliert. Viele potenzielle Käufer spekulieren auf weiter sinkende Preise oder halten sich aufgrund wirtschaftlicher Unsicherheiten zurück. Gleichzeitig kämpft die Bauwirtschaft mit hohen Material- und Energiekosten, was Neubauprojekte verteuert, während der Bestandspreisdruck durch veränderte Renditeerwartungen steigt.
Die Konsequenzen dieser Marktveränderung sind im kurz- und mittelfristigen Horizont für alle beteiligten Akteure spürbar. Privaten Haushalten bietet die aktuelle Phase einerseits neue Chancen. Wer über ausreichend Eigenkapital verfügt oder nicht zwingend auf maximale Fremdfinanzierung angewiesen ist, findet auf dem Markt wieder eine größere Auswahl und spürbar mehr Verhandlungsspielraum vor als noch während des Höchststandes der Krise. Andererseits bleibt der Erwerb von Wohneigentum für Durchschnittsverdiener durch das nach wie vor hohe Zinsniveau eine enorme finanzielle Hürde. Von einer flächendeckenden Erschwinglichkeit kann keine Rede sein.
Für Unternehmen der Bau- und Immobilienwirtschaft bringt das verlangsamte Wachstum erhebliche Belastungen mit sich. Projektentwickler und Bauträger sehen sich mit sinkenden Margen konfrontiert, da die kalkulierten Verkaufserlöse vieler älterer Planungen nicht mehr erzielt werden können. Dies führt im mittelfristigen Verlauf zu einer spürbaren Stagnation bei neuen Baugenehmigungen und Bauaktivitäten, was paradoxerweise langfristig wieder zu einer Verknappung des Angebots führen könnte. Einige kleinere Marktteilnehmer geraten durch diese verschärften Rahmenbedingungen zunehmend unter wirtschaftlichen Druck.
Institutionelle Investoren und Immobilienfonds müssen ihre Portfoliostrategien grundlegend anpassen. Die Zeiten, in denen allein durch den automatischen Wertzuwachs der Objekte hohe Renditen erzielt wurden, sind vorüber. Gefordert ist nun ein aktives Asset Management, das auf Energieeffizienz, nachhaltige Modernisierungen und verlässliche Mieterträge setzt. Die Risikoprämien für Immobilienanlagen haben sich verschoben.
Nicht zuletzt stehen auch die politischen Akteure in der Verantwortung. Die Bundes- und Landesregierungen müssen darauf achten, dass die Krise der Bauwirtschaft nicht zu einem vollständigen Erliegen des Wohnungsneubaus führt. Gefordert sind zielgerichtete Maßnahmen zur Reduzierung bürokratischer Hürden, beschleunigte Baugenehmigungsverfahren und verlässliche Förderstrukturen für den bezahlbaren Wohnraum. Nur so lässt sich verhindern, dass die aktuelle Preisberuhigung auf Kosten der langfristigen Wohnraumversorgung geht.
Zusätzlich zu den direkten Marktauswirkungen zeigt sich, dass vor allem energetisch ineffiziente Bestandsimmobilien einen massiven Preisabschlag hinnehmen müssen. Kaufinteressenten kalkulieren die künftigen Kosten für gesetzlich vorgeschriebene Sanierungsmaßnahmen und den Austausch fossiler Heizsysteme konsequent in ihre Preisangebote ein. Dies führt zu einer zweigeteilten Marktentwicklung, bei der moderne Neubauten mit hoher Energieeffizienzklasse weiterhin stabil bleiben oder sogar gefragt sind, während ältere Häuser stark an Attraktivität verlieren. Für die Kreditinstitute bedeutet dies, dass die Risikoprüfung bei der Vergabe von Baudarlehen wesentlich differenzierter erfolgen muss als noch vor einigen Jahren. Banken achten akribisch darauf, ob energetische Mängel den Beleihungswert der Immobilie nachhaltig mindern könnten, was wiederum die Kreditvergabe für bestimmte Objektklassen spürbar erschwert. Experten prognostizieren für die kommenden Quartale eine Fortsetzung dieser selektiven Marktbereinigung. Während die allgemeine Inflation abebbt, stabilisieren sich die Zinsen auf einem im historischen Vergleich moderaten, aber dauerhaft höheren Niveau. Dies zwingt alle Marktteilnehmer zu einer realistischeren Einschätzung von Risiken und Renditen. Langfristig könnte diese Phase der Normalisierung jedoch zu einem gesünderen Fundament für den gesamten deutschen Wohnungsmarkt führen, vorausgesetzt, politische Rahmenbedingungen und wirtschaftliche Stabilität greifen künftig effektiver ineinander.
Quellen
- tagesschau — Immobilienpreise in Deutschland steigen nicht mehr so stark (2026-09-24)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#entspannung#wohnungsmarkt#warum#immobilienpreise#deutschland#langsamer