Entspannung auf dem deutschen Immobilienmarkt: Ein historischer Wendepunkt
Die Preise für Wohnimmobilien in Deutschland steigen kaum noch oder sinken in Metropolen sogar. Eine Analyse der ImmoKreditZeitung zu den aktuellen Marktdaten des Handelsblatts vom 24. September 2026.
Immobiliendarlehen · Live


Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Die Ära rasant wachsender Immobilienpreise in Deutschland scheint vorerst vorüber zu sein. - Hecho - Das Handelsblatt berichtete am 24.
Die Ära rasant wachsender Immobilienpreise in Deutschland scheint vorerst vorüber zu sein. Nach jahrelangen Rekordsteigerungen zeigt sich der hiesige Wohnungsmarkt in einer bemerkenswerten Phase der Beruhigung, die sowohl Kaufinteressenten als auch Marktbeobachter aufhorchen lässt.
Hecho
Das Handelsblatt berichtete am 24. September 2026 unter Berufung auf aktuelle Marktdaten, dass die Preise für Häuser und Wohnungen in Deutschland zwar weiterhin steigen, allerdings deutlich langsamer als zuvor. Eine noch wichtigere Wende vollzieht sich in den Metropolen: Vor allem in den größten deutschen Städten gingen die Preise für Eigentumswohnungen zuletzt spürbar zurück. Diese Entwicklung markiert das vorläufige Ende eines jahrelangen Booms, der durch niedrige Zinsen und eine immense Nachfrage angetrieben worden war.
Contexto
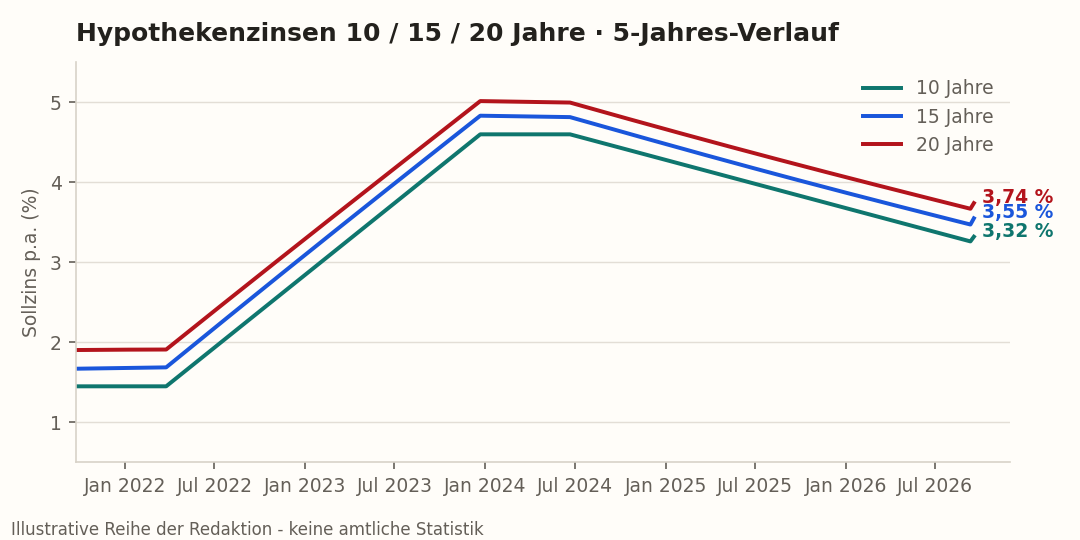
Um diesen Trend richtig einzuordnen, muss die historische Entwicklung der vergangenen Dekade betrachtet werden. Bis zum Zinswende-Schock durch die Europäische Zentralbank (EZB) kannten die Immobilienpreise in deutschen Ballungsräumen wie Berlin, München, Frankfurt und Hamburg nur eine Richtung: steil nach oben. Die stark gestiegenen Bauzinsen verteuerten die Finanzierung massiv und führten zunächst zu einer spürbaren Marktstarre, bei der Käufer und Verkäufer kaum zueinanderfanden. Nun, im Herbst 2026, hat sich der Markt auf einem neuen, gedämpften Niveau eingependelt. Die Inflation hat sich abgeschwächt, und während die Zinsen sich auf einem Plateau stabilisiert haben, müssen sich die Akteure an eine Realität gewöhnen, in der Immobilien nicht mehr automatisch als Selbstläufer mit zweistelligen jährlichen Wertzuwächsen funktionieren.
Analyse
Es ist entscheidend, zwischen den harten Fakten und der ökonomischen Interpretation zu trennen. Fakt ist laut den gemeldeten Daten, dass die Preiskurve abflacht und in Großstädten Korrekturen nach unten stattfinden. Die Analyse der ImmoKreditZeitung zeigt jedoch, dass dies kein Crash des Gesamtmarktes ist, sondern eine gesunde Marktbereinigung. Überbewertete Segmente korrigieren sich nach unten, während energieeffiziente Bestandsbauten und Neubauten aufgrund anhaltend hoher Baukosten wertstabil bleiben. Der Markt differenziert sich stark nach Lage, Qualität und energetischem Zustand.
Implikationen
Die veränderte Marktlage hat weitreichende Konsequenzen für alle Beteiligten im Kurz- und Mittelfristbereich. Für private Haushalte bedeutet dies eine vorsichtige Entspannung: Der Traum vom Eigenkapital reicht nun wieder für manche Objekte, die zuvor unerreichbar schienen, allerdings bleiben die monatlichen Kreditraten durch das höhere Zinsniveau im Vergleich zu den Vorjahren anspruchsvoll. Unternehmen in der Bau- und Immobilienwirtschaft stehen unter hohem Anpassungsdruck. Projektentwickler müssen ihre Margen neu kalkulieren und vermehrt auf bezahlbaren Wohnraum setzen, da Luxusprojekte schwerer absetzbar sind. Inhaber von Baufirmen verzeichnen weiterhin Auftragsrückgänge im Neubau, während Sanierungsdienste boomen. Für institutionelle Investoren verliert der deutsche Markt kurzfristig an spekulativer Attraktivität, gewinnt aber langfristig an Planbarkeit und solider Renditebasis zurück. Schließlich stehen die Regierungen auf Bundes- und Landesebene in der Pflicht, durch gezielte Förderungen und den Abbau bürokratischer Hürden den dringend benötigten Wohnungsbau anzukurbeln, ohne dabei den Markt künstlich zu verzerren.
Die strukturellen Veränderungen auf dem deutschen Immobilienmarkt spiegeln sich auch in den Finanzierungsstrukturen der Banken wider. Kreditinstitute verzeichnen ein verändertes Nachfrageverhalten ihrer Kundschaft, bei dem das Eigenkapital eine weitaus größere Rolle spielt als noch in der Niedrigzinsphase. Banken müssen strengere Maßstäbe anlegen, was zu einer solideren, aber auch langsameren Kreditvergabe führt.
Besonders deutlich wird die Zäsur im Segment der gewerblichen Immobilienfinanzierung. Hier stehen Projektentwickler vor enormen Refinanzierungsproblemen, da auslaufende Kredite zu deutlich ungünstigeren Konditionen erneuert werden müssen. Dies zwingt manche Marktakteure zu Notverkäufen von Grundstücken oder unfertigen Projekten, was wiederum opportunistischen Investoren neue Einstiegschancen bietet.
Auf regionaler Ebene vergrößert sich die Schere zwischen den A-Städten und strukturschwächeren ländlichen Regionen. Während in Metropolen wie Berlin oder München nun Preiskorrekturen stattfinden, zeigen sich manche mittelgroße Universitätsstädte oder attraktive Speckgürtel-Regionen erstaunlich resistent gegen den Abwärtstrend, weil dort die Nachfrage nach wie vor das knappe Angebot übersteigt.
Für die Wohnungswirtschaft hat diese Entwicklung zur Folge, dass der Fokus drastisch von der reinen Quantität auf Qualität und Nachhaltigkeit verlagert wird. Gesetzliche Vorgaben zur Energieeffizienz und die europäische Gebäuderichtlinie zwingen Eigentümer zu massiven Investitionen in den Bestand. Wer jetzt nicht modernisiert, riskiert einen massiven Wertverlust seiner Immobilien, selbst wenn die nominale Lage prinzipiell als gut bewertet wird.
Zusammenfassend lässt sich festhalten, dass der deutsche Wohnungsmarkt keineswegs vor dem Kollaps steht, sondern eine schmerzhafte, aber notwendige Transformation durchläuft. Die Rückkehr zu realistischeren Bewertungen schützt vor einer ruinösen Blasenbildung und ebnet den Weg für einen nachhaltigen, gesunden Marktzyklus in den kommenden Jahren.
Zusätzlich zeigt sich, dass vor allem finanzschwächere Käufer weiterhin auf dem harten Kreditmarkt kämpfen müssen, während liquide Investoren gezielt Schnäppchen in den Top-Lagen suchen.
Quellen
- tagesschau — Immobilienpreise in Deutschland steigen nicht mehr so stark (2026-09-24)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#entspannung#deutschen#immobilienmarkt#historischer#wendepunkt#preise