UBS schließt Euroinvest: Das schrumpfende Vertrauen in offene Immobilienfonds
Die Schweizer Großbank UBS nimmt den offenen Immobilienfonds Euroinvest vom Markt und leitet die Abwicklung ein. Dieser Schritt wirft ein Schlaglicht auf die tieferen Strukturkrisen der gesamten Branche, die zunehmend auch etablierte Akteure unter Druck setzen.
Sparen & Depot · Live


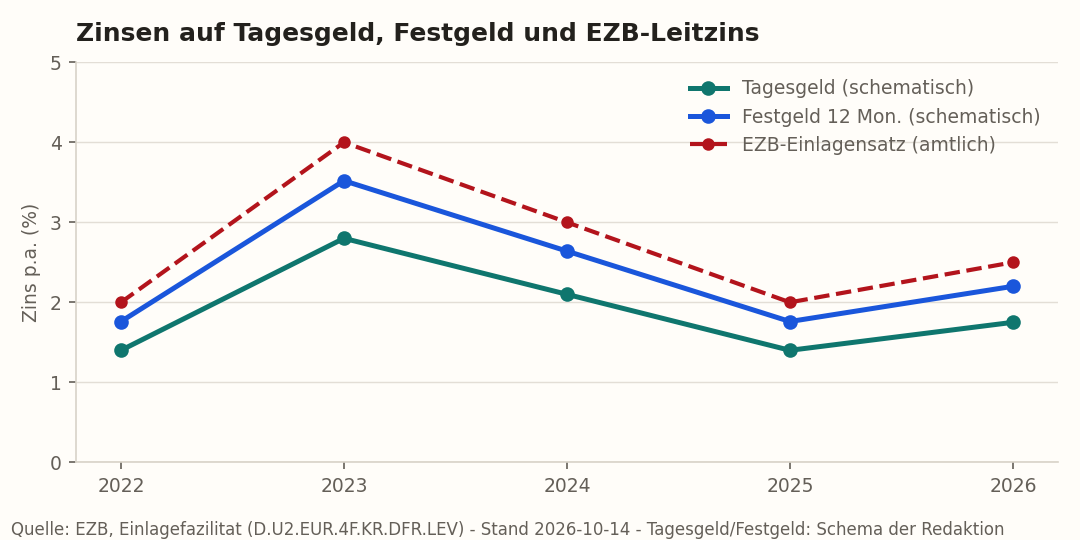
Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Die Entscheidung der Schweizer Großbank UBS, den offenen Immobilienfonds Euroinvest zu schließen und abzuwickeln, markiert einen weiteren Wendepunkt für den - ### Hecho - Die Schweizer Großbank UBS hat die Schließung und geordnete Abwicklung ihres offenen Immobilienfonds Euroinvest beschlossen.
Die Entscheidung der Schweizer Großbank UBS, den offenen Immobilienfonds Euroinvest zu schließen und abzuwickeln, markiert einen weiteren Wendepunkt für den europäischen Anlageimmobilienmarkt. Berichten zufolge ist dieser Fonds zwar vergleichsweise klein, doch die Signalwirkung dieses Schrittes strahlt weit über das einzelne Produkt hinaus. Offene Immobilienfonds galten lange Zeit als sicherer Hafen für private und institutionelle Anleger, die von stabilen Mietrenditen und moderatem Kapitalwachstum profitieren wollten. Die aktuellen Entwicklungen zeigen jedoch, dass die strukturellen Probleme, die den Sektor seit dem Zinswende-Schock belasten, keineswegs überwunden sind. Vielmehr kämpfen immer mehr Fonds mit sinkenden Immobilienbewertungen, Liquiditätsengpässen und dem anhaltenden Druck durch rückläufige Mittelzuflüsse. Die Abwicklung des Euroinvest-Fonds verdeutlicht, dass selbst große und traditionsreiche Finanzinstitute gezwungen sind, drastische Konsequenzen zu ziehen, wenn die Marktbedingungen und die Rückgabeforderungen der Anleger nicht mehr im Einklang stehen. Für Beobachter des Marktes ist dieser Vorfall ein unmissverständliches Indiz dafür, dass die Krise der offenen Immobilienfonds längst im Mainstream der Finanzwirtschaft angekommen ist und die Bewältigung dieser Herausforderungen noch viel Zeit in Anspruch nehmen wird.
Die Schweizer Großbank UBS hat die Schließung und geordnete Abwicklung ihres offenen Immobilienfonds Euroinvest beschlossen. Diese Maßnahme wurde am 25. September 2026 bekannt und von Finanzmedien wie dem Handelsblatt dokumentiert. Bei dem betroffenen Anlageprodukt handelt es sich um einen vergleichsweise kleinen offenen Immobilienfonds im Portfolio der Bank. Die Entscheidung zur Liquidation erfolgt in einer Phase, in der die europäische Immobilienwirtschaft unter anhaltenden Bewertungsabschlägen, veränderten Zinsbedingungen und strukturellen Herausforderungen bei gewerblichen Objekten leidet. Die Abwicklung bedeutet konkret, dass der Fonds keine neuen Anteile mehr ausgibt und die im Portfolio befindlichen Immobilien schrittweise veräußert werden, um die Liquidität zur Auszahlung an die verbliebenen Anleger zu generieren. Dieser Vorgang folgt den gesetzlichen und vertraglichen Bestimmungen für die Schließung offener Immobilienfonds, bei denen der Werterhalt beim Verkauf im Vordergrund steht, was jedoch oft zu zeitlichen Verzögerungen bei der Auszahlung führt.
Der Schritt der UBS steht nicht isoliert da, sondern fügt sich in eine breitere Entwicklung ein, die den gesamten Immobiliensektor seit der abrupten Zinswende der Zentralbanken im Jahr 2022 erschüttert. Höhere Finanzierungskosten führten zu massiven Korrekturen bei den Immobilienpreisen, insbesondere im Bereich der Büro- und Gewerbeimmobilien, die traditionell einen großen Teil der Portfolios offener Immobilienfonds ausmachen. Sachverständige Gutachter mussten die Werte der Objekte regelmäßig nach unten korrigieren, was direkt auf die Fondsbewertungen durchschlug. Zudem führte die Unsicherheit dazu, dass viele Investoren ihre Anteile zurückgeben wollten. Da offene Immobilienfonds jedoch illiquide Sachwerte halten, geraten sie bei massiven Rückgabewellen schnell in eine Liquiditätsklemme. Dass nun auch ein Haus wie die UBS bei einem seiner Fonds die Reißleine zieht, beweist, dass die Probleme der Branche keineswegs auf kleinere, spekulative Spezialfonds beschränkt sind, sondern zunehmend auch die großen, etablierten Marktteilnehmer erreichen, die bislang als immun galten.
Die Abwicklung des Euroinvest-Fonds hat weitreichende Konsequenzen für verschiedene Marktteilnehmer im Kurz- und Mittelfristbereich. Für die Anleger bedeutet die Entscheidung vor allem eines: Geduld und das Risiko von Abschlägen. Da Immobilien in einem schwierigen Marktumfeld verkauft werden müssen, lassen sich oft nicht die ursprünglich erhofften Höchstpreise erzielen. Die Auszahlung der Gelder erfolgt zudem gestaffelt im Zuge der Verkäufe. Für Privatanleger, die ihr Erspartes in vermeintlich sicheren Immobilienfonds angelegt hatten, sinkt das Vertrauen in diese Anlageklasse spürbar nachhaltig. Unternehmen und Projektentwickler im Gewerbeimmobiliensektor spüren die Folgen ebenfalls: Wenn bedeutende institutionelle Käufer als Liquiditätsquelle wegfallen und stattdessen Bestände abbauen, fehlt dem Markt frisches Kapital für neue Investitionen und Modernisierungen. Regulierungsbehörden und die Politik blicken mit wachsender Sorge auf die Entwicklung, da eine Kettenreaktion im offenen Immobilienfondssegment das systemische Risiko im Finanzsektor erhöhen könnte. Mittelfristig dürfte dies zu strengeren Liquiditätsvorschriften, längeren Kündigungsfristen für Anleger und einer fundamentalen Neubewertung von Immobilienrisiken in den Bilanzen der Banken und Fondsgesellschaften führen.
Die wirtschaftlichen Rahmenbedingungen haben sich in den vergangenen Quartaren drastisch gewandelt, was besonders deutlich an den Renditeerwartungen institutioneller Investoren ablesbar ist. Während in den Jahren der Niedrigzinspolitik offene Immobilienfonds als lukrative Alternative zu klassischen Anleihen galten, hat sich dieses Rendite-Risiko-Verhältnis grundlegend ins Gegenteil verkehrt. Die Refinanzierungskosten für gewerbliche Immobilienprojekte sind sprunghaft angestiegen, wodurch zahlreiche Bauvorhaben gestoppt oder stark verzögert wurden. Diese Dynamik erfasst nun auch die Immobilienbewertungen im Bestand. Sachverständige müssen bei ihren regelmäßigen Gutachten immer häufiger erhebliche Abschläge vornehmen, weil die erzielbaren Mieten und Verkaufspreise unter Druck geraten sind. Für die Fondsgesellschaften bedeutet dies, dass die Nettoinventarwerte kontinuierlich sinken, was wiederum den Druck auf das Management erhöht, liquide Mittel für eventuelle Rückgabewellen vorzuhalten. Das Beispiel der UBS zeigt exemplarisch, dass selbst finanzstarke Großbanken an den Punkt gelangen, an dem eine Fortführung kleinerer Fondsprodukte ökonomisch nicht mehr sinnvoll darstellbar ist. Die geordnete Liquidation ist in solchen Fällen oft der einzig saubere Weg, um weiteren Schaden von den Anlegern abzuwenden und einen unkontrollierten Ausverkauf der Immobilienportfolios zu verhindern. Dennoch hinterlässt dieser Prozess tiefe Spuren in der deutschen und europäischen Fondslandschaft. Vertrauen, das über Jahrzehnte hinweg aufgebaut wurde, kann in Phasen solcher Marktturbulenzen rasch schwinden. Für die Zukunft der Anlageklasse bedeutet dies, dass Betreiber und Vertreiber offener Immobilienfonds künftig noch transparenter agieren müssen, um das Risiko von Panikverkäufen und massiven Anteilsrückgaben zu minimieren. Zugleich müssen sich Anleger darauf einstellen, dass die Zeiten leicht zugänglicher und jederzeit verfügbarer Liquidität bei Immobilieninvestments vorerst vorbei sind. Die strengeren aufsichtsrechtlichen Vorgaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und anderer europäischer Behörden werden diesen Trend weiter verstärken, indem sie längere Haltefristen und restriktivere Liquiditätspuffer vorschreiben. Langfristig könnte dies zwar zu einem stabileren Fundament des Sektors führen, bedeutet im Übergang jedoch eine schmerzhafte Marktbereinigung, deren Ende noch nicht absehbar ist.
Quellen
- Handelsblatt — Immobilien: UBS schließt offenen Immobilienfonds Euroinvest (2026-09-25)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#schliet#euroinvest#schrumpfende#vertrauen#offene#immobilienfonds