UBS schließt Euroinvest: Ein Menetekel für den europäischen Immobilienfondsmarkt
Die Schweizer Großbank UBS nimmt den offenen Immobilienfonds Euroinvest von der Marktbühne. Aus Sicht der Börsen-Zeitung markiert dieser Schritt einen kritischen Wendepunkt, der verdeutlicht, wie tiefgreifend die anhaltenden Strukturkrisen im Immobiliensektor mittlerweile auch etablierte Großinstitute treffen.
Börse · Live


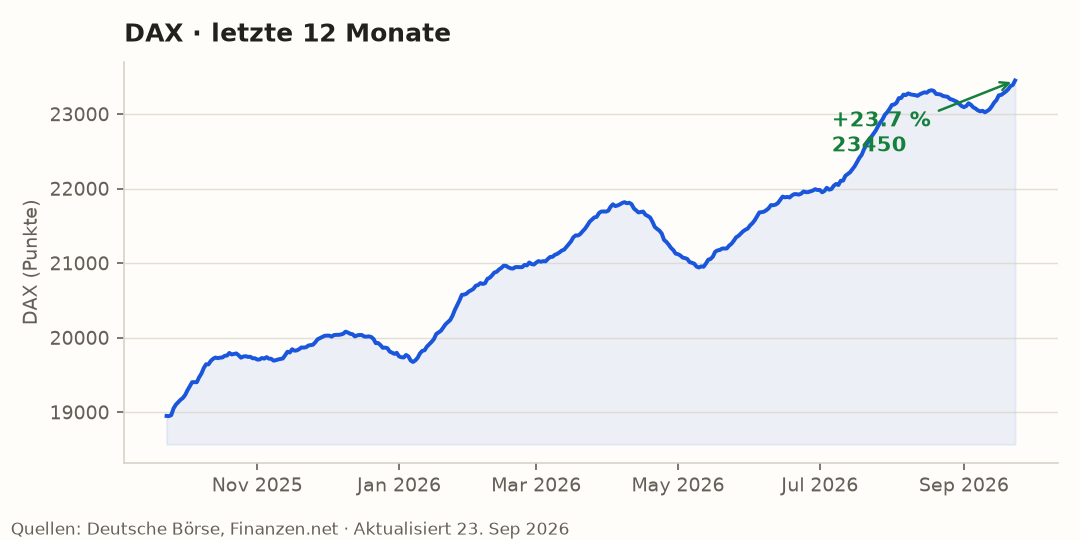
Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Hecho - Die Schweizer Großbank UBS hat die Schließung und geordnete Abwicklung ihres offenen Immobilienfonds Euroinvest angekündigt. - Contexto
Hecho
Die Schweizer Großbank UBS hat die Schließung und geordnete Abwicklung ihres offenen Immobilienfonds Euroinvest angekündigt. Diese Entwicklung wurde am 25. September 2026 durch das Handelsblatt öffentlich gemacht, welches das Ereignis in einem breit rezipierten Bericht beleuchtete. Bei dem betroffenen Anlageprodukt handelt es sich zwar um einen vergleichsweise kleinen offenen Immobilienfonds im Portfolio der Schweizer, doch die Signalwirkung dieses Schrittes strahlt weit über die Bilanzgrenzen des einzelnen Vehikels hinaus.
Contexto
Die nun beschlossene Abwicklung des Euroinvest-Fonds steht symptomatisch für die tiefen Verwerfungen, die den europäischen Markt für offene Immobilienfonds seit dem Zinswende-Schock und den massiven Bewertungsanpassungen bei Gewerbeimmobilien erschüttern. Bislang wurden Liquiditätsengpässe und sinkende Fondsbewertungen in der breiten Öffentlichkeit oft als Probleme spezieller Nischenanbieter oder hochverschuldeter Spezialvehikel wahrgenommen. Das aktuelle Beispiel der UBS zeigt jedoch, dass die strukturellen Probleme der Branche mittlerweile auch die großen, vermeintlich konservativ gemanagten Fonds im Portfolio global agierender Großbanken erreichen. Steigende Finanzierungskosten, veränderte Nutzeranforderungen im Zuge von Homeoffice-Trends und ein insgesamt extrem träger Transaktionsmarkt haben das Geschäftsmodell offener Immobilienfonds in seinen Grundfesten herausgefordert.
Implicaciones
Für private Haushalte und Kleinanleger bedeutet diese Entwicklung einen spürbaren Vertrauensverlust in Anlageklassen, die traditionell als Hort der Stabilität und als sichere Ergänzung zur Altersvorsorge galten. Wenn selbst Häuser vom Kaliber einer UBS Fonds liquidieren müssen, werden Anleger ihre Risikoaversion drastisch erhöhen und Kapital vermehrt abziehen.
Unternehmen und gewerbliche Mieter müssen sich kurz- und mittelfristig auf einen noch restriktiveren Kredit- und Investitionsmarkt einstellen. Projektentwickler und Bestandshalter erhalten von institutionellen Investoren deutlich weniger frisches Kapital, was die ohnehin angespannte Lage am Bau- und Vermietungsmarkt verschärft und zu weiteren Preiskorrekturen führen dürfte.
Für den gesamten Finanzsektor und institutionelle Investoren erhöht sich der Druck zur Transparenz massiv. Banken und Fondsmanager müssen befürchten, dass illiquide Portfolios sukzessive zu Notverkäufen gezwungen werden, was eine Abwärtsspirale bei den Immobilienbewertungen auslöst.
Regierungen und Aufsichtsbehörden wie die BaFin oder die Eidgenössische Finanzmarktaufsicht (Finma) stehen vor der Herausforderung, die regulatorischen Leitplanken für offene Immobilienfonds kritisch zu überprüfen. Kurzfristig müssen sie geordnete Abwicklungen überwachen, während mittelfristig strengere Regeln für Liquiditätspuffer und Bewertungsmechanismen unausweichlich erscheinen, um systemische Risiken einzudämmen.
Aus der Perspektive der Börsen-Zeitung markiert dieser drastische Schritt einen Wendepunkt für den gesamten europäischen Fondsmarkt, da das traditionelle Versprechen der jederzeitigen Verfügbarkeit von Kapital bei offenen Immobilienfonds durch die Realität illiquider Märkte eingeholt wird. Die Mechanismen, die jahrzehntelang reibungslos funktionierten, geraten unter dem Druck struktureller Veränderungen ins Stocken, was Marktbeobachter zu einer fundamentalen Neubewertung des Risikoprofils dieser Anlageklasse zwingt. Die Entscheidung der Schweizer Großbank, den Euroinvest-Fonds vom Markt zu nehmen, verdeutlicht, dass selbst namhafte Finanzkonzerne vor den realwirtschaftlichen Realitäten des Immobilienmarktes kapitulieren müssen, wenn die Rückgabewellen der Anleger nicht mehr durch natürliche Liquiditätszuflüsse oder kurzfristige Verkäufe im Bestand kompensiert werden können. Dieser Vertrauensverlust strahlt direkt auf andere Marktteilnehmer aus, die nun mit Argusaugen beobachtet werden, um festzustellen, ob ähnliche Portfolios ebenfalls von Liquiditätsengpässen bedroht sind.
Besonders im Fokus stehen dabei die regulatorischen Rahmenbedingungen, die von den nationalen und europäischen Aufsichtsbehörden in den kommenden Monaten massiv verschärft werden dürften. Die Kündigungsfristen und Haltefristen für Anteile an offenen Immobilienfonds könnten künftig deutlich restriktiver gestaltet werden, um panikartige Mittelabzüge zu verhindern und die Stabilität des gesamten Finanzsystems zu wahren. Für institutionelle Investoren bedeutet dies, dass sie ihre Allokationsstrategien im Bereich Immobilien grundlegend überarbeiten müssen. Direktanlagen und spezialisierte Club-Deals rücken stärker in den Vordergrund, während liquide Fondsstrukturen, die in illiquide Betonwerte investieren, als strukturell anfällig eingestuft werden. Die Bankenlandschaft steht somit vor einer doppelten Herausforderung: Einerseits müssen die Bestände der abzuwickelnden Fonds bestmöglich und ohne verheerende Abschläge liquidiert werden, andererseits gilt es, das verbliebene Geschäft mit neuen, robusteren Produkten zu stabilisieren und das Vertrauen der Kundschaft zurückzugewinnen.
Die gesamtwirtschaftlichen Verflechtungen dieser Entwicklung reichen tief in den Immobiliensektor hinein, der ohnehin unter den Nachwehen der Zinswende und den gestiegenen Baukosten leidet. Wenn große Publikumsfonds als wesentliche Kapitalquelle für Projektentwickler und Bestandshalter wegfallen, entsteht eine spürbare Finanzierungslücke, die von klassischen Bankkrediten allein kaum geschlossen werden kann. Dies führt zwangsläufig zu einem weiteren Rückgang der Bauaktivitäten im gewerblichen Bereich und zu einer Verlagerung hin zu Notverkäufen, bei denen kapitalkräftige Investoren günstige Gelegenheiten nutzen, während Verkäufer empfindliche Abschläge hinnehmen müssen. Für die Preisbildung am Immobilienmarkt bedeutet dies eine Verlängerung der Korrekturphase, deren Ende noch nicht absehbar ist, da die fundamentalen Parameter wie Leerstandsquoten im Bürosektor und veränderte Konsumgewohnheiten im Einzelhandel weiterhin gegen eine rasche Erholung sprechen.
Quellen
- Handelsblatt — Immobilien: UBS schließt offenen Immobilienfonds Euroinvest (2026-09-25)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#schliet#euroinvest#menetekel#europaischen#immobilienfondsmarkt#schweizer