Kfz-Versicherung: Warum die wichtigsten Weichenstellungen bereits vor dem eigentlichen Antrag fallen
Ein aktueller Fachbeitrag beleuchtet, dass Kfz-Versicherer ihre Preise oft kalkulieren müssen, bevor alle Kundendaten vorliegen. Experten fordern den Einsatz früher Risikosignale, um das Neugeschäft präziser zu steuern und die Rentabilität langfristig zu sichern.
KFZ-Versicherung · Live


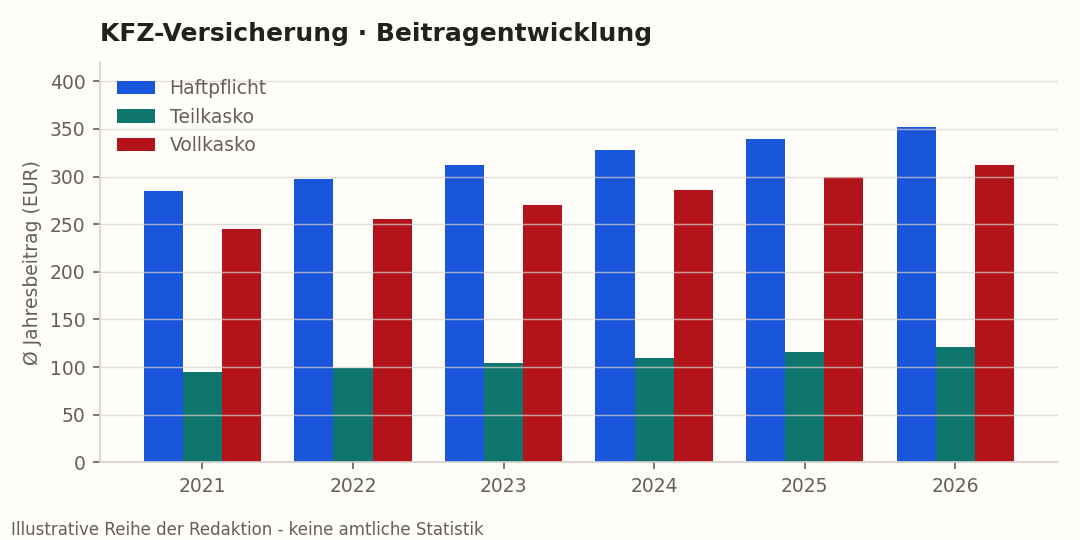
Illustrative Reihe der Redaktion · keine amtliche Statistik
Das Wichtigste - Die deutsche Automobilversicherung steht vor tiefgreifenden strukturellen Veränderungen. - Im Zentrum der aktuellen Diskussion steht die Frage, wie Versicherer bereits vor der finalen Antragstellung zusätzliche Risikosignale generieren können, um - Der genannte Fachbeitrag analysiert, dass traditionelle Antragsstrecken oft zu starr sind, um auf dynamische Risikofaktoren adäquat zu reagieren.
Die deutsche Automobilversicherung steht vor tiefgreifenden strukturellen Veränderungen. Ein am 24. September 2026 im Handelsblatt beziehungsweise Versicherungsbote veröffentlichter Fachbeitrag von René Hartmann (Experian) wirft ein Schlaglicht auf einen zentralen blinden Fleck in der Branche: Kfz-Versicherer müssen ihre Tarife und Preise häufig festlegen, noch bevor ihnen sämtliche relevanten Informationen über den potenziellen Antragsteller vollständig vorliegen. Dieser Umstand führt zu erheblichen Herausforderungen in der Risikobewertung und zwingt die Versicherungsunternehmen dazu, ihre Prozesse in der Angebotsphase grundlegend zu überdenken.
Im Zentrum der aktuellen Diskussion steht die Frage, wie Versicherer bereits vor der finalen Antragstellung zusätzliche Risikosignale generieren können, um eine präzisere Differenzierung der Risiken zu erreichen. Laut René Hartmann reicht es in einem zunehmend kompetitiven und schadenträchtigen Marktumfeld nicht mehr aus, sich ausschließlich auf historische Standarddaten oder späte Selbstauskünfte der Kunden zu verlassen. Vielmehr wird der genaue Zeitpunkt der Erkenntnisgewinnung neben der reinen Datenqualität und modernen Technologien zu einem entscheidenden Erfolgsfaktor für das Neugeschäft.
Der genannte Fachbeitrag analysiert, dass traditionelle Antragsstrecken oft zu starr sind, um auf dynamische Risikofaktoren adäquat zu reagieren. Wenn die wesentlichen Weichen für die Risikokalkulation erst spät im Prozess gestellt werden, droht den Versicherern eine Fehlbepreisung. Dies führt entweder zu unzureichenden Prämien, die im Schadensfall zu Verlusten führen, oder zu überhöhten Preisen, die wettbewerbsfähige Angebote im Neugeschäft verhindern. Die Integration früher Risikosignale soll hier Abhilfe schaffen und eine passgenauere Steuerung ermöglichen.
Aus Sicht von AutoSchutzZeitung greift diese Analyse einen Kernaspekt der modernen Versicherungswirtschaft auf. Die Digitalisierung und die Verfügbarkeit alternativer Datenquellen verändern die Erwartungen an eine zeitgemäße Underwriting-Strategie fundamental. Es geht längst nicht mehr nur darum, Risiken im Nachhinein zu bewerten, sondern sie bereits im Moment des ersten Kundenkontakts oder in der frühen Offertphase intelligent zu antizipieren. Die technologische Aufrüstung der Tarifierungssysteme ist daher für viele Gesellschaften zur strategischen Überlebensfrage geworden.
Für die betroffenen Haushalte und Versicherungsnehmer ergeben sich aus dieser Entwicklung spürbare Konsequenzen im Kurz- bis Mittelfristbereich. Autofahrer müssen sich darauf einstellen, dass Versicherer ihre Tarife noch feingranularer an individuelle Verhaltensweisen und Risikoprofile anpassen. Während dies für vorsichtige und schadensfreie Fahrer langfristig zu gerechteren oder sogar günstigeren Prämien führen kann, drohen Risikogruppen spürbare Aufschläge. Zudem wird der digitale Abschlussvorgang durch die Abfrage zusätzlicher Signale in der Angebotsphase komplexer, wenngleich moderne Schnittstellen diesen Prozess für den Endkunden weitgehend nahtlos gestalten sollen.
Für die Versicherungsunternehmen selbst bedeutet die Notwendigkeit einer früheren Risikodifferenzierung einen erheblichen Investitionsbedarf in IT-Infrastruktur und Datenanalytik. Unternehmen, die es versäumen, ihre Angebotsstrecken mit fortschrittlichen Technologien zur Echtzeit-Risikoanalyse auszustatten, laufen Gefahr, unrentable Risiken anzuziehen. Im harten Wettbewerb des deutschen Kfz-Versicherungsmarktes, der ohnehin unter hohem Margendruck leidet, kann eine unpräzise Vorab-Kalkulation schnell zu roten Zahlen in der Bilanz führen. Die gezielte Steuerung des Neugeschäfts wird somit zum Lackmustest für das Management.
In ökonomischer Hinsicht spüren auch Investoren die Auswirkungen dieser Transformation. Die Profitabilität von Versicherungskonzernen hängt in hohem Maße von der Combined Ratio ab, die durch präzisere Tarifierung vor Antragstellung positiv beeinflusst werden kann. Kapitalanleger achten verstärkt darauf, welche Gesellschaften in der Lage sind, moderne Technologie und Datenquellen effizient zu nutzen, um Risiken adäquat zu bepreisen. Unternehmen mit veralteten Legacy-Systemen könnten an Attraktivität verlieren.
Zusammenfassend lässt sich festhalten, dass die wichtigsten Entscheidungen in der Kfz-Versicherung unumkehrbar in die Phase vor dem eigentlichen Antrag wandern. Wer hier technologisch und datenbezogen den Anschluss verliert, steuert im Neugeschäft blind. Die kommenden Monate werden zeigen, welche Versicherer die geforderten Anpassungen am erfolgreichsten umsetzen und damit ihre Marktposition nachhaltig festigen können.
Die regulatorischen Rahmenbedingungen in Deutschland verlangen zudem ein hohes Maß an Transparenz und Datenschutzkonformität bei der Verarbeitung zusätzlicher Risikosignale. Versicherungsunternehmen stehen vor der schwierigen Aufgabe, innovative Datenquellen nahtlos in ihre bestehenden Prozesse zu integrieren, ohne dabei gegen strenge europäische Datenschutzvorgaben wie die DSGVO zu verstoßen. Dies erfordert nicht nur ausgefeilte technologische Architekturen, sondern auch ein enges Zusammenspiel zwischen den Abteilungen für Compliance, IT und Aktuariat. Ein weiterer kritischer Aspekt betrifft die Akzeptanz bei den Verbrauchern. Wenn Tarife immer stärker auf Basis früher, teils automatisierter Signale differenziert werden, wächst das Bedürfnis nach verständlichen Erklärungen für die Beitragsfindung. Kunden fordern zu Recht Nachvollziehbarkeit, weshalb Versicherer in der Kommunikation zusätzliche Transparenz schaffen müssen, um das Vertrauen in digitale Abschlussprozesse nicht zu gefährden. Experten betonen daher, dass der technologische Fortschritt stets von einer kundenorientierten Aufklärung begleitet werden muss. Letztlich zeigt sich, dass der Wandel in der Kfz-Versicherung weit über eine reine Anpassung der Tarifierung hinausgeht. Er markiert einen Paradigmenwechsel hin zu einem proaktiven Risikomanagement, das die gesamte Wertschöpfungskette der Versicherungswirtschaft nachhaltig prägen wird.
Quellen
- Versicherungsbote — Kfz-Versicherung: Warum die wichtigsten Entscheidungen vor Antragstellung fallen (2026-09-24)
Erstellt mit Unterstützung künstlicher Intelligenz unter redaktioneller Aufsicht. Quellen automatisiert geprüft. Wie wir arbeiten
Bors#versicherung#warum#wichtigsten#weichenstellungen#bereits#eigentlichen